1.Ce se înțelege prin imobilizări?
Imobilizările sunt active generatoare de beneficii economice viitoare și deținute pe o perioadă de funcționare mai mare de un an. Ele pot fi necorporale și corporale.
Exemplu de imobilizari necorporale: programe informatice.
Exemple de imobilizari corporale: construcții, mijloace de transport, mobilier, aparatură birotică.
2.Care este valoarea minimă de intrare a mijloacelor fixe?
5.000 lei.
3.Care este modalitatea de înregistrare în contabilitate?
Suma cu care se achiziționează o imobilizare nu este inregistrată ca o cheltuială la momentul achiziției. Pe durata normală de utilizare a imobilizării, suma respectivă va fi inregistrată ca o cheltuială partială, în fiecare lună.
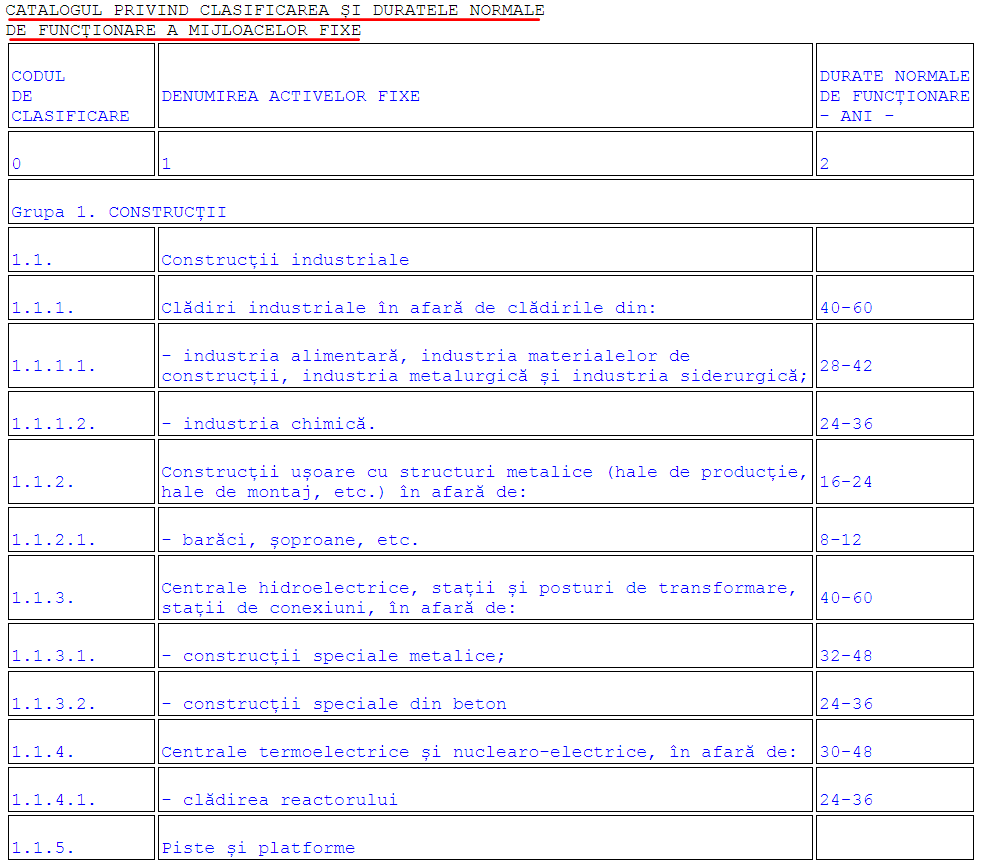
4.Unde găsești duratele normale de funcționare a mijloacelor fixe?
În CATALOGUL PRIVIND CLASIFICAREA ȘI DURATELE NORMALE DE FUNCȚIONARE A MIJLOACELOR FIXE
5.Când poate fi scoasă din evidență o imobilizare?
Scoatere din evidență are loc la cedare sau atunci când niciun beneficiu economic viitor nu mai este așteptat din utilizarea ori din cedarea sa.
Exemplu de calcul
Societatea ABC achiziționează un sistem de calcul cu suma de 16.800 lei.
Durata normală de funcționare este doi ani, adică 24 luni, conform Catalogului menționat anterior (cod de clasificare 2.2.9.).
Amortizarea lunara este 16.800 lei/24 luni = 700 lei/luna.
Independent de momentul achitării facturii respective, suma de 700 lei va fi înregistrată ca o cheltuială în fiecare lună, pe parcursul celor doi ani.
Surse: